احراز هویت آنلاین و سقف تراکنش؛ چرا این محدودیتها را گذاشتهاند؟
چکیده : شناخت این منطق کمک میکند مدارک درست را ارائه دهید و تفاوت میان سقف بانکی، پلتفرمی و مقرراتی را بشناسید.
وقتی یک خدمت مالی آنلاین اطلاعات هویتی و حساب بانکی میخواهد، این سؤال پیش میآید که دلیل این محدودیت چیست. احراز هویت آنلاین و سقف تراکنش برای شناسایی مشتری، کاهش استفاده از حسابهای اجارهای و کنترل انتقالهای مشکوک به کار میروند. شناخت این منطق کمک میکند مدارک درست را ارائه دهید و تفاوت میان سقف بانکی، پلتفرمی و مقرراتی را بشناسید.
احراز هویت آنلاین چیست و چه مدارکی میخواهد؟
احراز هویت یعنی تطبیق اطلاعاتی که فرد ارائه میکند با دادههای معتبر هویتی و بانکی. در خدمات مالی، این فرایند ممکن است به شکل دیجیتال انجام شود و اطلاعاتی مانند کد ملی، شماره تلفن همراه، کارت بانکی یا شبا را دربر بگیرد.
مدارک موردنیاز به نوع خدمت و مقررات همان سامانه بستگی دارد. اطلاعات باید از مسیر رسمی اعلامشده ارسال شود. رمز کارت، رمز پویا، کد ورود به اینترنتبانک و دسترسی به نرمافزار بانکی جزو مدارک احراز هویت نیستند و نباید در اختیار سامانه یا شخص دیگری قرار بگیرند.
مبنای قانونی احراز هویت و تطبیق شبا با کد ملی چیست؟
الزام شناسایی مشتری در ایران با چارچوب مبارزه با پولشویی و مقررات مرتبط با شناسایی و نظارت بر مشتریان ارتباط دارد. قانون مبارزه با پولشویی، مصوب ۱۳۸۶، یکی از اسناد پایه در این حوزه است. جزئیات اجرای آن به نوع خدمت و دستورالعملهای نهادهای مسئول بستگی دارد.
پاسخ به پرسش «چرا احراز هویت لازم است» را میتوان در کاهش سوءاستفاده از هویت دیگران، حسابهای اجارهای و مسیرهای انتقال مبهم جستوجو کرد. تطبیق شبا با کد ملی نیز برای بررسی ارتباط حساب بانکی با هویت ثبتشده انجام میشود؛ بنابراین اطلاعات حساب شخص دیگری ممکن است با فرایند انتقال یا برداشت سازگار نباشد.
سطوح احراز هویت چه تفاوتی با یکدیگر دارند؟
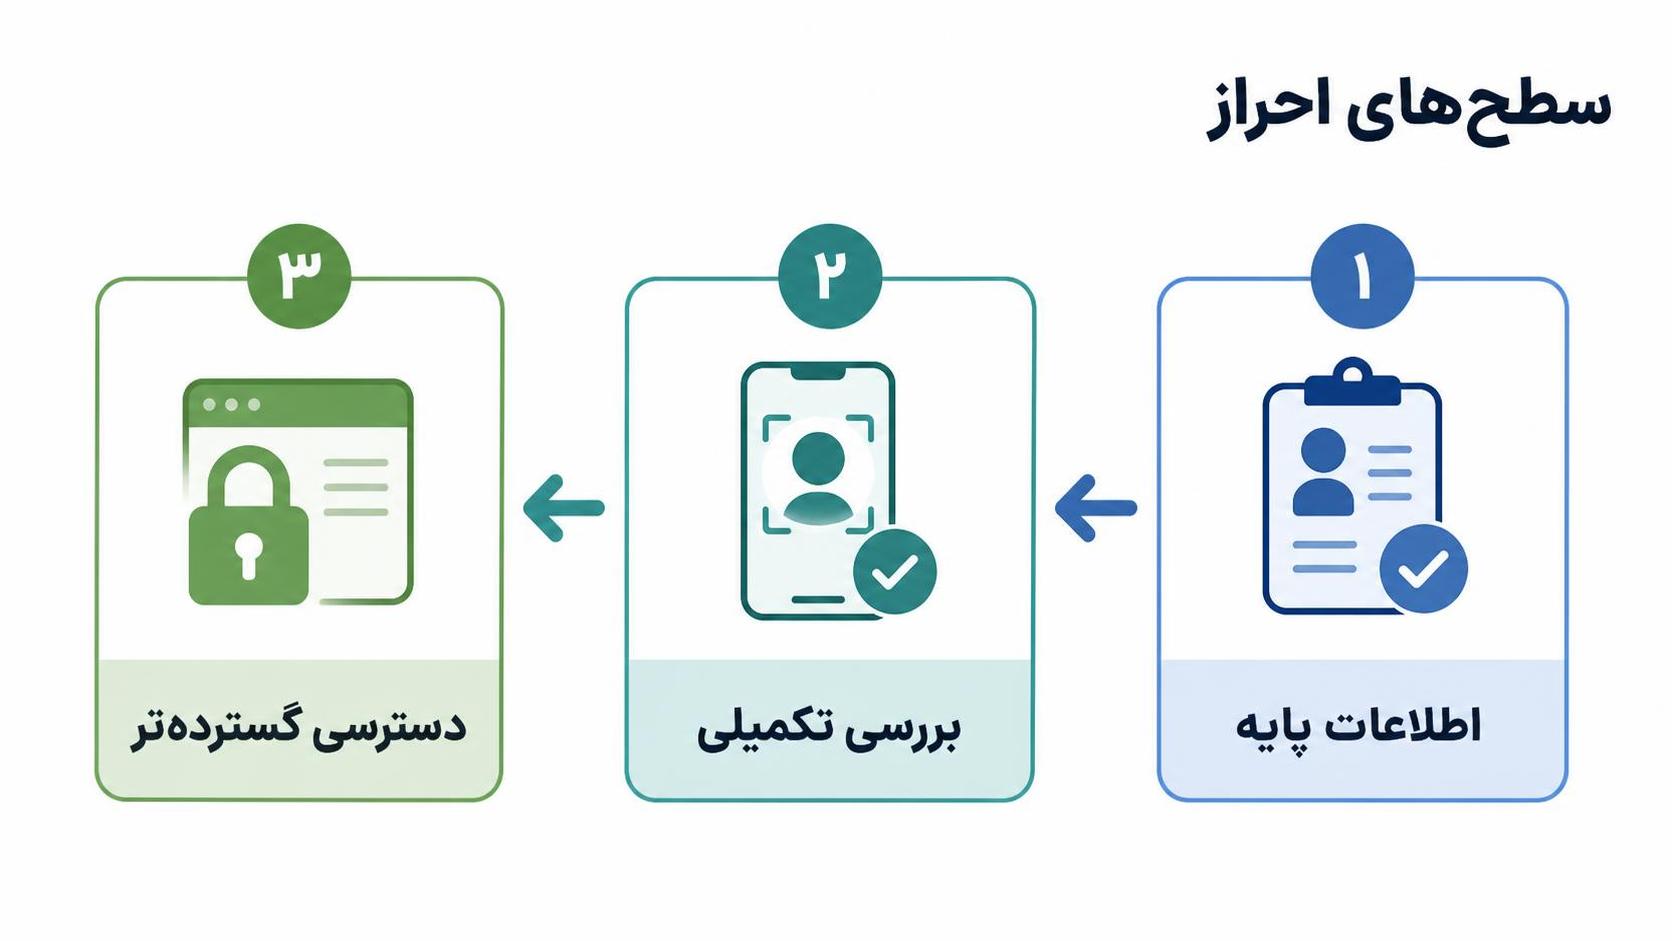
سطوح احراز هویت معمولاً برای جدا کردن دسترسیهای پایه از فعالیتهای پرریسکتر به کار میروند. در سطحهای ابتدایی، اطلاعات هویتی و تماس بررسی میشود. برای دسترسیهای گستردهتر، ممکن است بررسیهای تکمیلی مانند تطبیق چهره، ویدئوی شناسایی یا تأیید نشانی لازم باشد.
این سطوح فقط یکی از عوامل تعیینکنندهٔ دسترسی هستند. سقف شبکهٔ بانکی یا محدودیت مقرراتی ممکن است مستقل از سطح احراز باقی بماند.
سقف تراکنش از کجا میآید و با احراز بیشتر تغییر میکند؟
سقف تراکنش معمولاً از چند مرجع میآید: زیرساخت بانکی، ارائهدهندهٔ خدمت و مقررات عمومی. برای دیدن اعداد و شرایط عملی، مطلب سقفها و محدودیتهای خرید رمزارز در ایران را جدا از منطق حقوقی این متن بخوانید.
|
نوع محدودیت |
مرجع تعیینکننده |
اثر احتمالی بر کاربر |
با افزایش سطح احراز تغییر میکند؟ |
|
سقف شبکهٔ بانکی |
مقررات و زیرساخت بانکی |
محدود شدن پرداخت یا انتقال بانکی |
لزوماً نه |
|
سقف پلتفرم |
ارائهدهندهٔ همان خدمت |
محدود شدن خرید، فروش یا برداشت در همان خدمت |
ممکن است |
|
سقف مقرراتی |
مرجع مقرراتگذار |
اعمال محدودیت بر اساس نوع فعالیت یا هویت کاربر |
معمولاً نه |
|
کنترل تطبیق هویت |
الزامات شناسایی مشتری |
توقف تراکنش در صورت ناهماهنگی اطلاعات |
با اصلاح اطلاعات ممکن است |
|
کنترل ضدتقلب |
سازوکارهای پایش ریسک |
بررسی بیشتر تراکنش غیرعادی |
به نتیجهٔ بررسی بستگی دارد |
مسیر یک سناریوی ساده چنین است:
۱. کاربر شبای متعلق به شخص دیگری را ثبت میکند.
۲. سامانه مالکیت حساب را با اطلاعات هویتی تطبیق میدهد.
۳. در صورت ناهماهنگی، درخواست ممکن است رد یا متوقف شود.
۴. کاربر باید اطلاعات حسابی را ارائه کند که با هویت ثبتشده سازگار باشد.
پس پاسخ به پرسش «سقف تراکنش چطور بالا میرود» به منشأ محدودیت بستگی دارد. تکمیل احراز ممکن است سقف داخلی یک خدمت را تغییر دهد، اما سقف بانکی یا مقرراتی را خودکار از بین نمیبرد.
کاربر ایرانی چه حقوق و مسئولیتهایی دارد؟
کاربر حق دارد بداند چه اطلاعاتی درخواست میشود، هدف جمعآوری آن چیست و دادهها طبق چه شرایطی نگهداری یا پردازش میشوند. این توضیحات باید در اطلاعرسانی رسمی خدمت ارائه شود.
کاربر نیز باید اطلاعات واقعی خود را ارائه کند و از کارت یا حساب بانکی دیگران استفاده نکند. موارد زیر را نباید در فرایند احراز هویت ارائه کرد:
• رمز کارت، رمز پویا و کدهای امنیتی پرداخت
• رمز ورود به اینترنتبانک یا نرمافزار بانکی
• کدهای موقت پیامکی که برای ورود یا تأیید ارسال شدهاند
• دسترسی غیرضروری به تلفن همراه یا حسابهای شخصی
برای کاربر ایرانی، ناهماهنگی میان هویت ثبتشده و حساب بانکی میتواند خرید، برداشت یا پیگیری تراکنش را دشوار کند. نگهداری رسیدها و پیامهای رسمی نیز در صورت بروز اختلاف به پیگیری بهتر کمک میکند.
چه زمانی محدودیتها قابل تغییر نیستند؟
اگر محدودیت از مقررات عمومی بانکی یا دستورالعمل نهاد ناظر ناشی شود، ارتقای سطح احراز آن را خودکار تغییر نمیدهد. کنترلهای ضدتقلب نیز ممکن است بر اساس رفتار تراکنش، مستقل از سطح کاربر فعال شوند.
تکمیل احراز هویت فقط وضعیت شناسایی و دسترسی را مشخص میکند و به معنی تضمین بازدهی یا کاهش ریسک سرمایهگذاری در رمزارز نیست. ریسک نوسان قیمت و احتمال زیان باید جداگانه ارزیابی شود.
جمعبندی
احراز هویت و سقف تراکنش بخشی از سازوکار شناسایی مشتری و کنترل ریسک در خدمات مالی هستند. برای فهم محدودیت، ابتدا باید مشخص شود سقف از شبکهٔ بانکی، ارائهدهندهٔ خدمت یا مقررات عمومی آمده است. تطبیق شبا با کد ملی نیز برای بررسی ارتباط حساب با هویت ثبتشده انجام میشود.
سؤالات متداول
چرا احراز هویت آنلاین لازم است؟
برای شناسایی مشتری، کاهش سوءاستفاده از حسابهای اجارهای و کمک به کنترل تراکنشهای مشکوک. جزئیات این فرایند به مقررات و نوع خدمت بستگی دارد.
شبا باید به نام خودم باشد؟
در بسیاری از خدمات مالی، شبا باید با هویت ثبتشدهٔ کاربر مطابقت داشته باشد. دلیل آن کاهش انتقال وجه به حساب شخص دیگر و امکان پیگیری روشنتر تراکنش است.
سقف تراکنش چطور بالا میرود؟
اگر محدودیت داخلی یک خدمت باشد، تکمیل احراز یا ارائهٔ مدارک تکمیلی ممکن است آن را تغییر دهد. سقفهای بانکی و مقرراتی معمولاً مسیر جداگانهای دارند.
احراز هویت چه ربطی به سقف برداشت دارد؟
سطح احراز به ارائهدهنده کمک میکند میزان شناخت خود از کاربر و ریسک تراکنش را ارزیابی کند. به همین دلیل ممکن است سقف برداشت به سطح احراز وابسته باشد؛ این وابستگی به معنی حذف همهٔ محدودیتها نیست.


دیدگاه تان را بنویسید